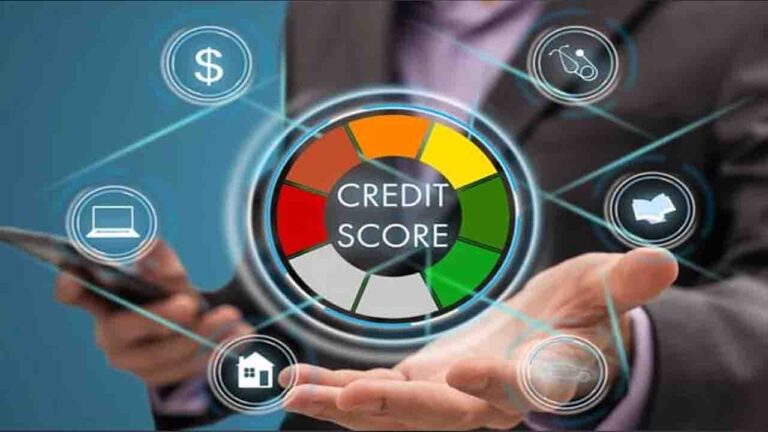
CIBIL Score vs Credit Score : ज्यादातर लोग सोचते है की अगर उनका अच्छा सिबिल स्कोर (CIBIL Score) या क्रेडिट स्कोर (Credit Score) है तो ऐसे में उनको लोन या फिर क्रेडिट कार्ड बड़े ही आसानी से मिल जाएगा। उदाहरण के लिए अगर आपका स्कोर 780 है और आप बड़े ही आसानी से पर्सनल लोन के लिए अप्लाई कर सकते है। लेकिन ऐसे में जब बैंक से रिजेक्शन का मैसेज आता है तो आपको बड़ी हैरानी होती है। दरअसल हाई स्कोर आपके लिए सिर्फ दरवाजे खोलता है। लोन मंजूरी के लिए बैंक कई और बातों पर भी ध्यान देता है।
कौन-कौन सी बातों पर बैंक ध्यान देता है?
1. स्टेबल इनकम:- इस पूरे लोन मंजूरी कार्य में सबसे बड़ी भूमिका निभाती है आपकी स्टेबल इनकम। बैंक इस बात को चेक करता है की आपकी नौकरी कितनी प्रतिशत स्टेबल है। बार-बार नौकरी चेंज करना, अभी-अभी नई नौकरी ज्वाइन करना, या फिर रोजगार में किसी प्रकार का गैप देखने को मिलना बैंक वालों के लिए आगे चलकर रिस्क का कारण बन सकता है। ज्यादातर बैंक की डिमांड यही होती है की आप कम से कम 2-3 साल तक एक ही सेक्टर में काम कर रहे हो। अगर आप एक सेल्फ एंप्लॉई है तो और भी बारीकी से जांच पड़ताल की जाती है। बैंक आपके बिजनेस की इनकम, टैक्स रिटर्न और पिछले सालों की परफॉर्मेंस को काफी ध्यान से देखता है। एक छोटी सी गिरावट भी आपके आवेदन को कमजोर कर सकती है।
2. मौजूदा लायबिलिटीज:- दूसरा बड़ा फैक्टर यहां पर देखने को मिलता है आपकी मौजूद लायबिलिटीज। अगर आपकी टोटल इनकम का 40% से 50% तक पहले से ही EMI में जा रहा है तो फिर ऐसे में बैंक आसानी से लोन नहीं देते है। इसीलिए ऐसी हालत में सबसे अच्छा यही रहेगा की छोटे लोन को बंद कर दीजिए और क्रेडिट कार्ड बिल को साफ रखा कीजिए।


3. ज्यादा आवेदन करना:- तीसरी सबसे बड़ी वजह है ज्यादा आवेदन करना। अगर आपने एक कम समय में कई लोन और क्रेडिट कार्ड के लिए अप्लाई किया है तो फिर ऐसे में हर बार हाई इंक्वारी बनती है। यह बैंक को संकेत देता है की आप क्रेडिट के लिए बेताब है।
4. पुराना रिकॉर्ड:- आखरी वजह यह है आपका पुराना रिकॉर्ड। ऐसा हो सकता है की किसी बैंक के साथ पहले आपकी कोई बात, लेट EMI या फिर किसी प्रकार का लोन सेटेलमेंट हुआ हो। तो फिर ऐसे में बैंक का इंटरनल रिकॉर्ड आपका आवेदन रोक सकता है।
क्या करना चाहिए?
सिचुएशन को कंट्रोल में रखने के लिए आपकी नौकरी का स्टेबल में होना बहुत ज्यादा जरूरी है। लायबिलिटी हमेशा कम होनी चाहिए, बार-बार अप्लाई करने से बचे और हर एक बैंक के साथ सही रिकॉर्ड बनाकर रखें। क्रेडिट स्कोर आपके लिए दरवाजा जरूर खोल देता है लेकिन मंजूरी कहीं ना कहीं आपकी फाइनेंशियल बैकग्राउंड ही तय करती है।
क्रेडिट स्कोर क्या होता है?
यह एक प्रकार का आपका फाइनेंशियल रिपोर्ट कार्ड होता है, जो इस बात को दर्शाता है की आपने पहले अपने कर्ज की जिम्मेदारी को कितने अच्छे से निभाया है। क्रेडिट स्कोर एक 3 डिजिट का नंबर होता है जिसे CIBIL, Experian, CRIF Highmark जैसे क्रेडिट ब्यूरो तैयार करते है।