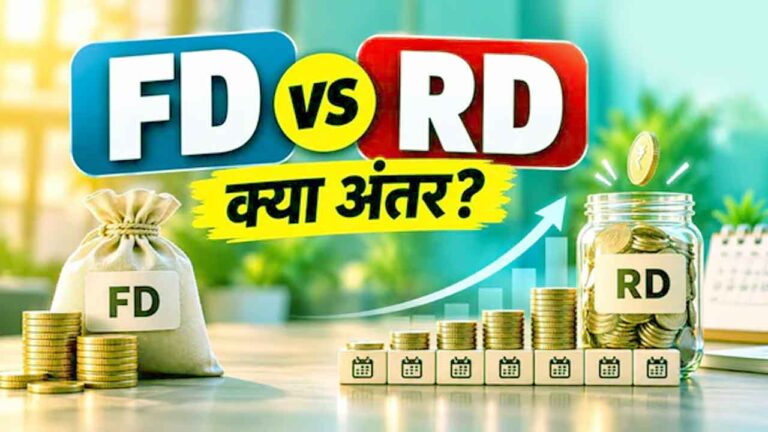
FD vs RD Features: फिक्स्ड डिपॉजिट यानी एफडी के बारे में लगभग हर नागरिक जानता है, जिसमें एक ही बार में एकमुश्त राशि जमा कर दी जाती है और तय अवधि पूरी होने के बाद ब्याज सहित पैसा वापस मिल जाता है। हालांकि, जिन निवेशकों या बचतकर्ताओं के पास एक बार में बड़ी रकम मौजूद नहीं होती है, उनके लिए बैंकों ने एक विशेष सुविधा दी है। जो लोग हर महीने अपनी नियमित आय से थोड़ी-थोड़ी बचत करके एक बड़ा फंड तैयार करना चाहते हैं, उनके लिए रिकरिंग डिपॉजिट यानी आवर्ती जमा (आरडी) सबसे उपयुक्त और मुफीद विकल्प माना जाता है।
आरडी की कार्यप्रणाली एफडी से अलग होती है। जहां एफडी में पूरा पैसा एक साथ जमा किया जाता है, वहीं आरडी खाते में हर महीने एक तय राशि एक निश्चित समय सीमा के लिए जमा करनी होती है। कोई भी व्यक्ति अपनी सुविधा के अनुसार 6 महीने से लेकर 10 साल तक की अवधि के लिए आरडी खाता खुलवा सकता है। यह योजना विशेष रूप से सैलरीड क्लास, छोटे कारोबारियों और छात्रों के लिए बेहद उपयोगी सिद्ध हो सकती है, जो हर महीने अपनी आय से अनुशासित रूप से बचत करना चाहते हैं।
ब्याज दरों की बात करें तो आरडी पर मिलने वाली ब्याज दरें आमतौर पर एफडी की ब्याज दरों के ही बराबर होती हैं। वर्तमान में देश के प्रमुख बैंक और पोस्ट ऑफिस आरडी पर 6.5% से लेकर 7.5% प्रति वर्ष तक का ब्याज ऑफर कर रहे हैं। उदाहरण के तौर पर, यदि कोई निवेशक 3 वर्ष के लिए प्रति माह 5,000 रुपये की आरडी 7% की वार्षिक ब्याज दर पर शुरू करता है, तो उसका कुल जमा 1,80,000 रुपये होगा और मैच्योरिटी पूरी होने पर उसे लगभग 2,01,000 रुपये प्राप्त होंगे।
वरिष्ठ नागरिकों को आम खाताधारकों की तुलना में 0.50% अधिक ब्याज दिया जाता है। आरडी में ब्याज की गणना तिमाही आधार पर की जाती है। चूंकि इसमें हर महीने किस्त जमा होती है, इसलिए पहली किस्त पर सबसे अधिक समय का ब्याज मिलता है और अंतिम किस्त पर सबसे कम समय का।

इमरजेंसी में आरडी खाते से पैसे निकालने के नियम भी एफडी के समान ही तय किए गए हैं। अवधि पूरी होने से पहले यदि पैसे की आवश्यकता पड़ती है, तो आरडी खाता बंद कराया जा सकता है। समय से पहले निकासी करने पर बैंक आमतौर पर 0.5% से 1% तक की पेनाल्टी काटते हैं। ऐसी स्थिति में शुरुआत में तय हुई दर के बजाय केवल उस अवधि की दर से ब्याज दिया जाता है जितने समय के लिए राशि बैंक में जमा रही।
ज्यादातर बैंक आरडी से आंशिक निकासी की अनुमति नहीं देते हैं, जिसके तहत या तो खाता चालू रखा जा सकता है या पूरा बंद करना होता है। दूसरी ओर, पोस्ट ऑफिस आरडी में 1 साल पूरा होने के बाद कुल जमा रकम का 50% तक कर्ज या निकासी की सुविधा उपलब्ध कराई जाती है। इसके अतिरिक्त, खाते को प्री-मैच्योर बंद करने के बजाय बैंक आरडी में जमा राशि का 80% से 90% तक लोन भी प्रदान करते हैं। इस लोन पर ब्याज दर आरडी की दर से महज 1% से 2% अधिक होती है। बैंक इस पर ओवरड्राफ्ट की सुविधा भी देते हैं।
आरडी से प्राप्त होने वाला ब्याज पूरी तरह से टैक्स के दायरे में आता है। यदि एक वित्तीय वर्ष में कुल ब्याज 40,000 रुपये (वरिष्ठ नागरिकों के लिए 50,000 रुपये) से अधिक होता है, तो बैंक 10% टीडीएस काटता है। पैन कार्ड जमा न करने की स्थिति में टीडीएस 20% की दर से कटता है। सामान्य आरडी पर आयकर की धारा 80C के तहत छूट नहीं मिलती है। बाजार के जोखिमों से दूर रहकर सुरक्षित रिटर्न चाहने वाले निवेशकों के लिए आरडी एक अनुशासित और बेहतर विकल्प है।
डिस्क्लेमर : यह लेख केवल जानकारी के लिए है। निवेश करने से पहले किसी प्रमाणित विशेषज्ञ की सलाह अवश्य लें।