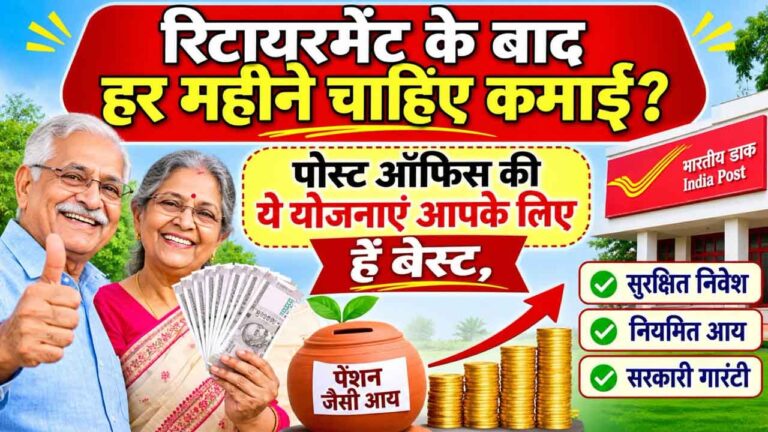
Post Office Monthly Income Scheme Retirement Benefits: नौकरी से रिटायर होने के बाद सबसे बड़ी चिंता एक निश्चित और नियमित आमदनी की होती है। नौकरी के दौरान हर महीने मिलने वाली सैलरी बंद हो जाती है, लेकिन घर का खर्च, दवाइयों का बिल और दूसरी जरूरी जरूरतें लगातार बनी रहती हैं। ऐसे में अगर आप चाहते हैं कि रिटायरमेंट के बाद भी आपके पास हर महीने पैसों की आवक बनी रहे, तो भारतीय डाक विभाग की कुछ खास बचत योजनाएं आपके लिए बेहद मददगार साबित हो सकती हैं।
इन योजनाओं में सुरक्षित निवेश करके अपनी जमा पूंजी से नियमित आय हासिल की जा सकती है। पोस्ट ऑफिस की इन योजनाओं को उन लोगों के लिए सबसे उपयोगी माना जाता है, जो अपने निवेश पर किसी भी तरह का वित्तीय जोखिम नहीं उठाना चाहते और अपनी बचत को पूरी तरह सुरक्षित विकल्पों में लगाना चाहते हैं।
हालांकि, किसी भी योजना में पैसा लगाने से पहले उसकी मौजूदा ब्याज दर, निवेश की अवधि और पैसे निकालने से जुड़े सभी नियमों को अच्छी तरह समझ लेना जरूरी है। आइए जानते हैं ऐसी ही तीन प्रमुख योजनाओं के बारे में जो रिटायरमेंट के बाद आपको आर्थिक संबल प्रदान कर सकती हैं।
1. पोस्ट ऑफिस मंथली इनकम स्कीम (MIS)
रिटायरमेंट के बाद हर महीने नियमित कमाई के लिए पोस्ट ऑफिस की मंथली इनकम स्कीम (MIS) एक लोकप्रिय विकल्प है। इस योजना के तहत निवेशक को एकमुश्त रकम जमा करनी होती है और उसके बदले में हर महीने तय ब्याज मिलता है। इस योजना की कुल अवधि पांच साल की होती है।
इसमें अकेले खाता खोलने पर अधिकतम 9 लाख रुपये और संयुक्त (ज्वाइंट) खाता खोलने पर अधिकतम 15 लाख रुपये तक जमा किए जा सकते हैं। यदि कोई व्यक्ति संयुक्त खाते में 15 लाख रुपये का निवेश करता है और इस पर 7.4 प्रतिशत सालाना की ब्याज दर लागू रहती है, तो उसे हर महीने लगभग 9,250 रुपये का ब्याज मिल सकता है।
यह मिलने वाली राशि आपके मूल निवेश से बिल्कुल अलग होती है, जो आपको नियमित आय के रूप में प्राप्त होती है। हालांकि, सरकार द्वारा ब्याज दरों में बदलाव किए जाने पर नए निवेश का रिटर्न भी उसी अनुसार बदल सकता है।
2. सीनियर सिटीजन सेविंग्स स्कीम (SCSS) और टाइम डिपॉजिट
60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए सीनियर सिटीजन सेविंग्स स्कीम (SCSS) एक बेहद सुरक्षित विकल्प है। इसमें पांच साल के लिए निवेश किया जाता है और जरूरत पड़ने पर इसकी अवधि को आगे बढ़ाने का प्रावधान भी मिलता है। इस योजना की सबसे बड़ी विशेषता यह है कि इसमें ब्याज का भुगतान हर तीन महीने (तिमाही) में किया जाता है, यानी इसमें मासिक भुगतान की सुविधा नहीं मिलती है।
हालांकि, यदि आपको नियमित आमदनी चाहिए, तो इस योजना से मिलने वाले तिमाही ब्याज को अपने मासिक खर्च के लिए व्यवस्थित रूप से विभाजित करके उपयोग में लाया जा सकता है। इसके अलावा, यदि आप अपनी जमा पूंजी को एक निश्चित समयावधि के लिए सुरक्षित रखना चाहते हैं, तो आप पोस्ट ऑफिस टाइम डिपॉजिट पर भी विचार कर सकते हैं।
इसमें एक, दो, तीन या पांच साल के लिए पैसे जमा किए जा सकते हैं। खास तौर पर पांच साल की टाइम डिपॉजिट योजना पर मौजूदा नियमों के तहत टैक्स में छूट का लाभ भी मिल जाता है। हालांकि, इसमें भी ब्याज का भुगतान मासिक आधार पर नहीं होता है, इसलिए इसे चुनने से पहले यह जरूर समझ लें कि ब्याज का भुगतान कब होगा और क्या वह आपकी जरूरतों को पूरा कर पाएगा।
निवेश करने से पहले इन जरूरी बातों का रखें विशेष ध्यान
रिटायरमेंट के बाद अपनी गाढ़ी कमाई का निवेश करते समय अपनी दैनिक जरूरतों, भविष्य के मेडिकल खर्चों और आपातकालीन (इमरजेंसी) बचत को हमेशा प्राथमिकता दें। मंथली इनकम स्कीम से आपको सीधा मासिक ब्याज मिल जाता है, जबकि सीनियर सिटीजन स्कीम में तिमाही भुगतान की व्यवस्था है।
समझदारी इसी में है कि अपनी पूरी जमा पूंजी को एक ही जगह या योजना में निवेश करने के बजाय, अपनी वित्तीय जरूरत के अनुसार अलग-अलग विकल्पों में विभाजित करें। इसके साथ ही, किसी भी योजना में अंतिम निवेश करने से पहले अपने नजदीकी पोस्ट ऑफिस में जाकर वर्तमान ब्याज दरों और नियमों की पूरी पुष्टि अवश्य कर लें।